Alongamento de dívida rural
A safra não veio como esperado e a parcela do banco não fecha mais?
As normas do crédito rural preveem a readequação de prazos em situações como perda de safra e queda de preço. O Velasco Neto Advogados analisa contratos de custeio e investimento de produtores de todo o Brasil e orienta sobre o que é possível em cada caso.
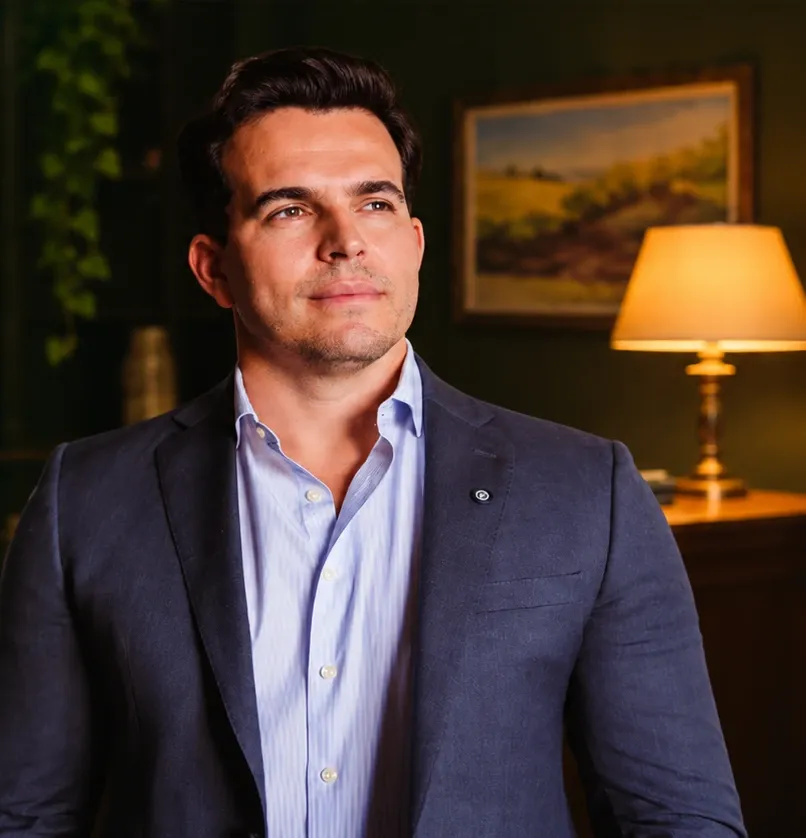
Dr. Duílio Xavier de Velasco Neto · OAB/GO nº 33.261
Quando a dificuldade vem de fora da porteira
O financiamento rural é feito contando com a safra, o rebanho e o preço de venda previstos. Quando um desses fatores muda, a parcela pode deixar de caber no caixa da propriedade, mesmo com o trabalho bem feito.
Clima
Seca, excesso de chuva ou geada que reduziram a produção.
Pragas e doenças
Perdas na lavoura ou no rebanho que comprometeram a colheita ou a venda.
Preço de venda
Queda no preço do grão, do leite ou da arroba.
Custo de produção
Insumos, combustível e frete mais caros que o previsto.
Fluxo de caixa
Perdas acumuladas de safras anteriores que apertaram o caixa.
Crédito rural
O que é o alongamento de dívida rural
Vídeo do Dr. Duílio
Vídeo ainda não disponível
O crédito rural tem regras próprias, definidas em lei e no Manual de Crédito Rural do Banco Central. Essas normas preveem a prorrogação de operações de custeio e investimento quando o produtor comprova uma dificuldade temporária de pagamento causada, por exemplo, por frustração de safra ou por dificuldade de comercialização.
O objetivo do alongamento é ajustar prazos e parcelas à capacidade real de pagamento da propriedade, para que o produtor possa cumprir suas obrigações sem interromper a atividade.
Comparação
Alongar é diferente de aceitar a renegociação do banco
| Renegociação proposta pelo banco | Alongamento com base nas normas do crédito rural | |
|---|---|---|
| Quem define as condições | A instituição financeira | O pedido parte da capacidade de pagamento comprovada do produtor |
| O que costuma envolver | Pode exigir entrada, novas garantias ou um novo contrato com outras taxas | Busca readequar o cronograma da operação existente |
| O que é necessário | Aceitar a proposta | Enquadramento nas regras e comprovação técnica da dificuldade |
Quem define as condições
- Renegociação proposta pelo banco
- A instituição financeira
- Alongamento com base nas normas do crédito rural
- O pedido parte da capacidade de pagamento comprovada do produtor
O que costuma envolver
- Renegociação proposta pelo banco
- Pode exigir entrada, novas garantias ou um novo contrato com outras taxas
- Alongamento com base nas normas do crédito rural
- Busca readequar o cronograma da operação existente
O que é necessário
- Renegociação proposta pelo banco
- Aceitar a proposta
- Alongamento com base nas normas do crédito rural
- Enquadramento nas regras e comprovação técnica da dificuldade
Antes de assinar uma nova proposta, vale entender o que muda no seu contrato. Cada situação depende de análise individual.
Conversar com a equipeQuando vale buscar uma análise jurídica
 O vencimento de uma operação de custeio ou investimento está chegando e a produção não foi a esperada.
 O banco ou a cooperativa ofereceu uma renegociação com entrada ou condições que não cabem no seu caixa.
 A propriedade teve perdas por clima, praga ou queda de preço e você não sabe quais caminhos existem.
 Você tem várias operações rurais e precisa entender como reorganizá-las.
Como funciona o atendimento
O atendimento é feito a distância, para produtores de todo o Brasil, por WhatsApp e videochamada.
Primeiro contato
Você chama o escritório pelo WhatsApp e conta, em linhas gerais, a sua situação.
Conversa com a equipe
Um membro da equipe entende o seu caso e tira as primeiras dúvidas.
Reunião de orientação
Explicamos como funcionam as normas do crédito rural e quais documentos são necessários.
Análise dos documentos
A equipe examina contratos e informações da propriedade para avaliar o enquadramento.
Retorno e proposta
Apresentamos o resultado da análise e, se houver viabilidade, a proposta de atuação.


Documentos que ajudam na análise
Não é preciso ter tudo em mãos para o primeiro contato.
Tirar dúvidas pelo WhatsApp- Contratos ou cédulas de crédito rural e seus aditivos
- Extratos ou demonstrativos atualizados das operações
- Notas fiscais de venda da produção
- Registros das perdas (fotos, laudos, comunicados de sinistro, decretos de emergência, quando houver)
- Propostas de renegociação recebidas do banco ou da cooperativa
Atuação exclusiva na defesa do produtor
Um escritório que conhece o campo por dentro
O Velasco Neto Advogados atua na defesa de produtores rurais em questões de crédito rural com bancos e cooperativas, em todo o Brasil. Atendemos produtores pessoa física e jurídica, de pequeno, médio e grande porte.
Filho de produtor rural, Duílio cresceu acompanhando o trabalho no campo e viu de perto como as dificuldades financeiras afetam uma família que vive da produção. Essa experiência o levou a se dedicar ao direito do crédito rural e a fundar um escritório voltado a orientar produtores que enfrentam o mesmo tipo de situação.
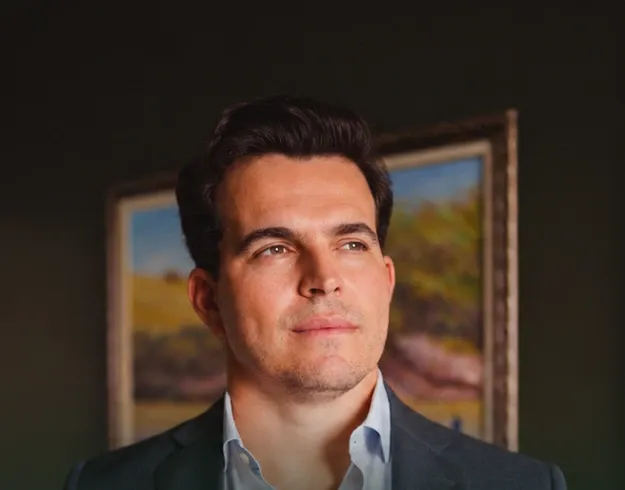
O fundador
Dr. Duílio Xavier de Velasco Neto
OAB/GO nº 33.261
Três formas de estar ao lado de quem produz
Dedicação ao crédito rural
Nossa atuação é voltada às normas que regem os financiamentos rurais, um tema com regras próprias.
Análise antes de qualquer pedido
Cada caso é estudado com base nos contratos e na realidade da propriedade. Quando não há viabilidade, dizemos isso com clareza.
Proximidade com o produtor
Linguagem clara, acompanhamento próximo e participação do advogado responsável nas etapas estratégicas.
Tire suas dúvidas
Perguntas frequentes
Reunimos as principais dúvidas sobre alongamento de dívida rural, atendimento e como atuamos.
Toda dívida rural pode ser alongada?
Não. O alongamento se aplica a operações de crédito rural e depende do tipo de operação, da origem dos recursos, da causa da dificuldade e da comprovação das perdas. Por isso, cada caso precisa de análise individual.
Qual a diferença entre alongar e renegociar com o banco?
Na renegociação, as condições costumam ser definidas pela instituição financeira e podem envolver um novo contrato. O alongamento busca readequar a operação existente com base nas normas do crédito rural e na capacidade de pagamento comprovada do produtor.
Minha dívida é com cooperativa de crédito. O escritório atende?
Sim. O escritório atua em operações de crédito rural com bancos e cooperativas de crédito.
A dívida já venceu ou está sendo cobrada na Justiça. Ainda vale buscar orientação?
Sim. Cada fase tem caminhos jurídicos diferentes, e a análise do caso mostra quais são possíveis na sua situação.
Sou de outro estado. Como funciona o atendimento?
O escritório atende produtores de todo o Brasil a distância, por WhatsApp e videochamada. Os documentos são enviados digitalmente, e o acompanhamento é feito pelos mesmos canais.
Quais documentos preciso separar?
Contratos ou cédulas de crédito rural, extratos das operações, notas de venda da produção e registros das perdas ajudam bastante. Não é preciso ter tudo para o primeiro contato.
Como são definidos os honorários?
Os honorários variam conforme o valor das operações e a complexidade de cada caso. Eles são apresentados com clareza depois da análise, antes de qualquer contratação.
Buscar o alongamento impede de pegar crédito no futuro?
Isso depende de cada instituição e de cada situação. É um ponto que vale esclarecer na análise do seu caso.
E os programas de renegociação do governo?
Programas oficiais de renegociação têm regras, prazos e condições próprios, e podem ser uma alternativa para alguns produtores. Na análise, é possível avaliar qual caminho faz mais sentido para o seu caso.


Converse com o escritório sobre a sua situação
Conte em linhas gerais o que está acontecendo com o seu financiamento. Nossa equipe vai entender o caso e explicar os próximos passos.
Fale com a nossa equipe
Falar com o escritório pelo WhatsAppSeg. a qui., 8h30–18h · Sex., 8h30–17h30
Por favor, não envie senhas ou dados bancários pelo WhatsApp.